다시, 투자에 대해 생각해 보기
예상보다 시장이 크게 내리면, 그동안 살펴본 자료가 소용없어진 것처럼 느껴져요. 저도 여러 증권사와 운용사의 세미나에 참여하고 기업의 매출·이익을 읽었지만, 이번 하락의 폭을 예상하기는 어려웠어요.
그렇다고 시장이 틀렸다고 단정할 수는 없겠죠. 오히려 상승장에 익숙해지면서 제가 처음 세웠던 기준을 느슨하게 적용한 것은 아닌지 돌아보게 됐어요. 이번에는 다음 반등 시점을 맞히기보다, 투자를 이어갈 때 살펴야 할 질문 세 가지를 다시 정리해보려고 해요.
첫째, 앞으로 가치가 늘어날 근거가 있나요?
과거에 가격이 올랐다는 사실과 앞으로도 오를 이유가 있다는 판단은 달라요. 기업이라면 이익과 현금흐름이 어떻게 늘어날지, 다른 자산이라면 수요와 공급이 어떤 방향으로 바뀔지를 살펴야 해요.
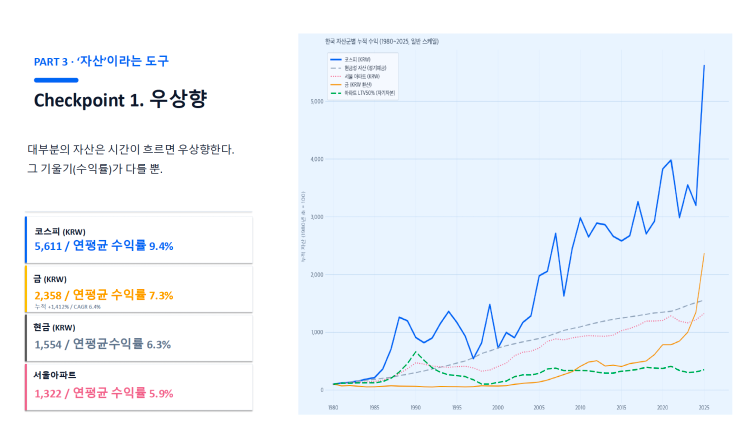
장기 자료는 그 질문을 시작하는 데 도움이 돼요. 다만 어떤 기간과 대상을 골랐는지, 배당·임대수입과 비용을 포함했는지에 따라 비교 결과가 달라져요. 그림에서 우상향한다고 모든 자산이 결국 오른다는 결론으로 이어지지는 않아요.
저는 국내 반도체 기업의 성장 가능성을 중요하게 보고 있어요. 하지만 그것은 전망이에요. 수요와 이익의 변화가 기대를 뒷받침하는지, 이미 가격에 얼마나 반영됐는지를 계속 확인해야 할 판단이지요.
둘째, 기대수익과 함께 어떤 흔들림을 감당하나요?
수익률을 비교할 때는 평균을 계산한 방식부터 살펴봐요. 매년의 수익률을 더해 나눈 산술평균과, 실제 돈이 복리로 늘어난 정도를 나타내는 기하평균은 다르거든요.
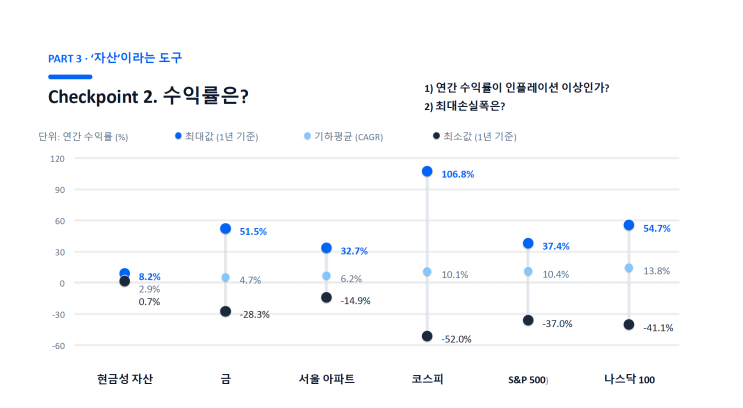
평균수익률이 비슷해도 중간에 겪는 손실은 다를 수 있어요. 1억 원이 7,000만 원으로 줄어든 계좌를 보면서도 계획을 유지할 수 있는지, 그때 생활비가 필요해지지는 않는지까지 생각해봐야 해요.
수익률은 자산의 숫자이지만, 감당할 수 있는 손실은 내 생활의 숫자예요. 누군가에게는 버틸 만한 등락이 다른 사람에게는 계획을 중단해야 하는 이유가 될 수 있어요.
셋째, 회복을 기다릴 시간이 있나요?
과거 자료에서 원금을 회복하는 데 얼마나 걸렸는지 살펴보는 것도 도움이 돼요. 높은 가격에 샀을 때 어떤 시간을 지나야 했는지 보여주니까요.
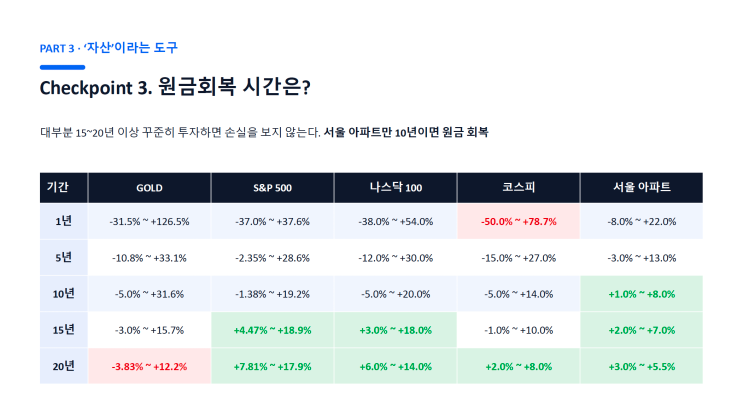
다만 과거의 최장 회복 기간은 앞으로의 보장 기간이 아니에요. 주식은 15년, 아파트는 10년이면 반드시 회복한다는 식으로 읽으면 안 돼요. 특정 종목이나 지역은 전체 지수와 다른 길을 갈 수도 있고요.
이 질문의 목적은 기다릴 연수를 외우는 데 있지 않아요. 돈을 써야 하는 시점이 시장 회복을 기다려줄 수 있는지 확인하는 데 있어요. 사용 시점이 가까운 자금은 장기 전망만으로 투자 비중을 정하기 어려워요.
자산배분을 중심에 두는 이유
저는 자산배분형 펀드를 포트폴리오의 중심에 두고, 그 비중을 50%로 생각해왔어요. 특정 시장의 방향을 틀리게 예상하더라도 전체 생활이 그 판단 하나에 흔들리지 않게 하려는 취지예요. 이 비율이 모든 사람에게 맞는 정답이라는 뜻은 아니고요.
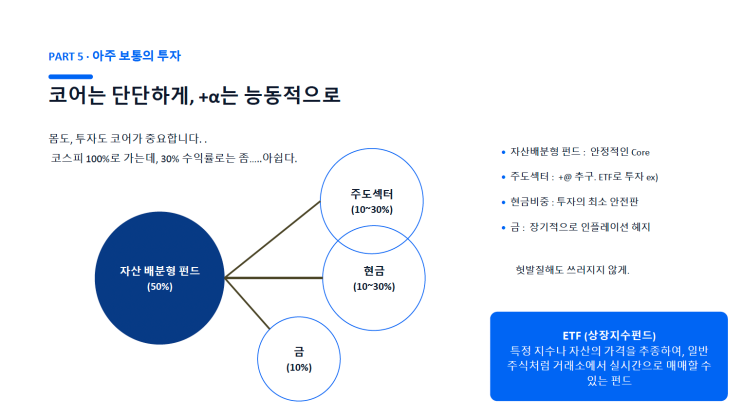
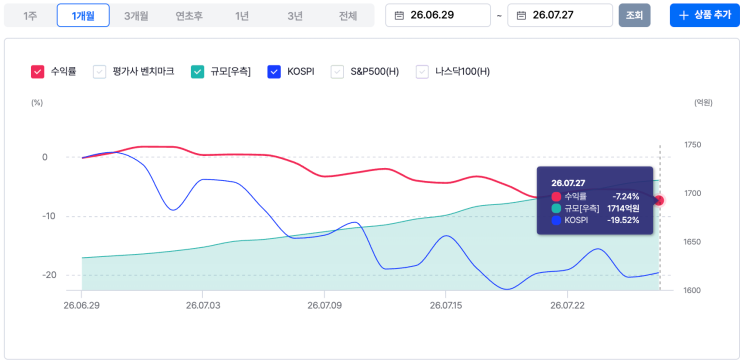
나눠 투자해도 손실을 피할 수는 없어요. 자산 사이의 관계가 달라지면 기대한 만큼 하락을 줄이지 못할 수 있고요. 그래서 과거 비교 화면의 손실 감소 폭을 앞으로도 같은 비율로 적용하지 않으려고 해요.
지금의 하락만으로 처음의 투자 판단이 모두 틀렸다고 볼 필요는 없어요. 그렇다고 원칙을 지킨다는 이유로 달라진 사실을 외면해서도 안 되고요. 성장의 근거, 감당할 손실, 돈을 쓸 시점을 다시 확인해보면 무엇을 유지하고 무엇을 조정할지 조금 더 분명해질 거예요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관