연금보험의 ‘보증’, 정확히 무엇을 보증할까요?
연금보험의 약속을 읽다 · 2회
연금보험 설명서에서 ‘보증’이라는 단어를 만나면 마음이 놓일 수 있어요. 하지만 무엇을 보증한다는 것인지 읽기 전에는 아직 안심할 근거가 부족합니다. 연금을 계산할 때 쓰는 기준금액과 오늘 해지하면 받는 돈은 다를 수 있거든요.
보증 문장에는 세 가지 질문을 붙여보세요. 어떤 돈을, 언제, 어떤 조건을 지켰을 때 보증하는가. 그다음 비용과 중도 변경의 영향을 읽습니다.
같은 20년이어도 끝나는 날이 달라요
개념을 비교하기 위한 가상 예로 ‘20년 보증 종신연금’과 ‘20년 확정연금’을 나란히 놓아볼게요. 전자는 통상 생존 중에는 계속 지급하고, 보증기간 안에 사망했을 때 남은 기간의 지급을 정한 구조를 말합니다. 후자는 정해진 20년 동안 지급하는 구조예요. 실제 사망 시 지급 방식과 수령 대상은 계약마다 확인해야 합니다.
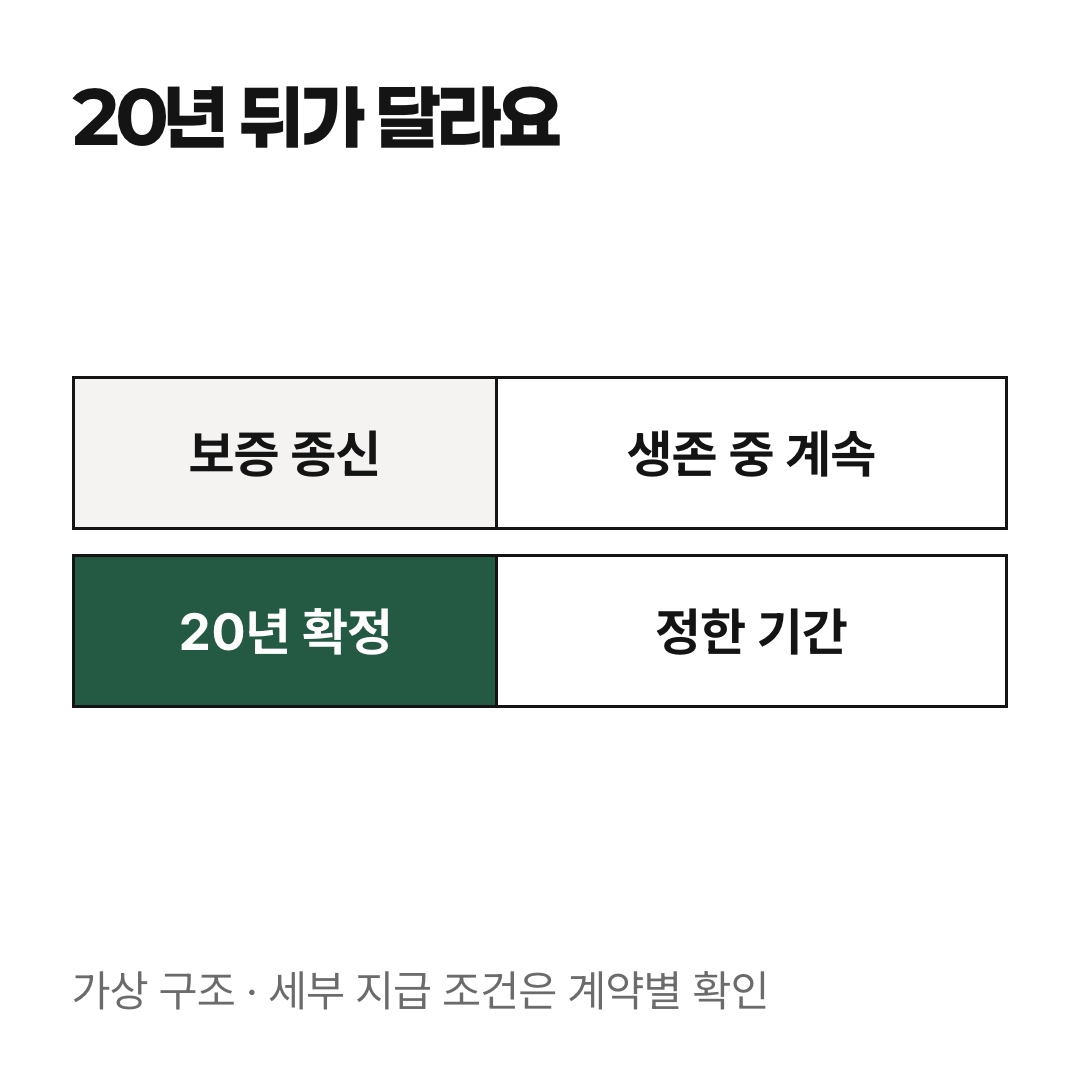
두 이름에 모두 20년이 있어도 20년 뒤 살아 있을 때의 결과는 다릅니다.
보증기간이라는 숫자를 연금이 끝나는 날짜로 읽으면 평생 지급 약속을 잘못 이해할 수 있어요. 반대로 확정 지급기간을 평생 지급으로 받아들이면 나중의 소득 공백을 놓치게 됩니다.
보험료를 한 번에 내는 ‘일시납’도 지급 기간을 설명하는 말은 아닙니다. 보험료를 내는 방식과 연금이 시작되는 시점은 다른 기준이에요. 한꺼번에 내고 나중에 받기 시작할 수도 있습니다. 상품 이름을 읽을 때는 납입 방식, 개시 시점, 지급 기간을 따로 풀어보세요.
계산의 기준금액은 꺼내 쓸 잔고가 아닐 수 있어요
보증의 대상도 나눠야 합니다. 적립에 적용하는 이율인지, 연금액을 산출할 때 쓰는 금액인지, 실제 지급하는 연금액인지, 사망 시 지급액인지 확인해요. 이 가운데 하나를 보증한다고 해서 해지환급금까지 같은 금액으로 보증하는 것은 아닙니다.
보증이율의 조건 최저보증이율이 적혀 있어도 낸 보험료 전체가 그 이율대로 불어나 바로 인출된다는 뜻으로 읽어서는 안 돼요. 비용을 뺀 뒤 무엇에 적용하는지, 어느 기간에 적용하는지, 해지할 때 계산은 어떻게 다른지 봐야 합니다. 변액형이라면 운용 결과와 보증이 각각 어느 금액에 영향을 주는지도 구분합니다.
보증을 유지하는 조건도 중요해요. 일정 기간 유지하거나 정해진 시점에 연금을 개시해야 하는지, 중도 인출과 납입 변경으로 기준금액이 줄어드는지 읽습니다. 설계서의 예시 금액 옆에 적힌 가정과 계약이 약속하는 최저 수준도 나란히 확인하세요.
점점 많이 받는 구조라고 해서 물가에 자동으로 연동되는 것은 아닙니다. 처음 많이 받는 구조 역시 다른 방식과 총액이 같다는 뜻은 아니에요. 지급 모양을 설명하는 이름만으로 구매력이나 총수령액까지 판단할 수는 없습니다.
설명서에서 보증 문장 하나를 골라 ‘대상 금액, 적용 시점, 유지 조건, 중도 변경의 영향’을 한 줄로 옮겨보세요. 어느 칸이 비어 있는지가 상담에서 더 물어볼 내용입니다. 연금의 약속은 ‘보증’이라는 단어보다 그 뒤에 붙은 조건에서 구체적으로 드러납니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관