자산 가격은 수요와 공급에 어떻게 반응할까요?
자산 가격을 볼 때 기업의 이익이나 건물의 임대료만큼 살펴볼 것이 있어요. 누가 그 자산을 사려 하고, 얼마나 많은 자산이 시장에 나오는지예요. 가치에 대한 판단과 수요·공급이 함께 가격에 영향을 주기 때문이에요.
앞선 글에서 구매력과 거래 대상을 나눠봤어요. 이번에는 그 돈이 소비와 투자 사이에서 어떻게 움직이는지 조금 더 들여다볼게요.
내 돈과 빌린 돈이 구매력을 만들어요
무언가를 살 때를 떠올려보세요. 모아둔 돈을 쓸 수도 있고, 대출이나 신용카드를 이용할 수도 있어요. 소득이 늘거나 돈을 빌리기 쉬워지면 구매할 여력도 커질 수 있죠.
그렇다고 구매력이 늘어난 만큼 소비와 투자가 곧바로 늘어나는 것은 아니에요. 앞으로의 소득이 불안하면 돈을 남겨둘 수 있고, 자산 가격이 더 내려갈 것 같으면 매수를 미룰 수도 있어요. 통화와 신용은 수요를 뒷받침하는 조건이지만, 사람들의 기대도 함께 봐야 해요.
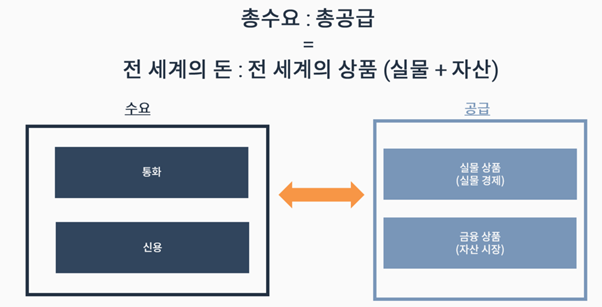
돈의 사용처도 달라요. 옷이나 서비스를 살 수 있고, 주식이나 채권을 살 수도 있어요. 부동산은 살거나 이용하는 공간이면서 투자 대상이기도 해요. 이 구분은 돈의 흐름을 이해하기 위한 것이고, 경제학의 총수요·총공급을 돈과 자산의 총액에 그대로 대응시키는 식은 아니에요.
자산을 원하는 힘과 공급하는 힘이 함께 움직여요
코로나19 시기에 각국이 유동성을 공급했을 때 자산시장도 큰 영향을 받았어요. 다만 가격이 오른 이유를 돈의 양 하나로만 설명하기는 어려워요. 금리, 기업 이익에 대한 전망, 위험을 감수하려는 마음도 함께 움직이니까요.
조금 더 긴 흐름을 살펴볼 자료로 2025년 잭슨홀 회의에 발표된 「자산 공급과 자산 수요의 경주」가 있어요. 오클레르 등 연구자들은 미국의 자산시장과 실질금리, 재정의 지속 가능성을 함께 분석했어요.
연구에서는 1980년대 이후 자산 수요 증가가 공급 증가를 앞서면서 금리 하락과 소득 대비 자산가치 상승에 기여했다고 설명해요. 인구구조와 불평등은 그 수요를 바꾸는 요인으로 다루고요.
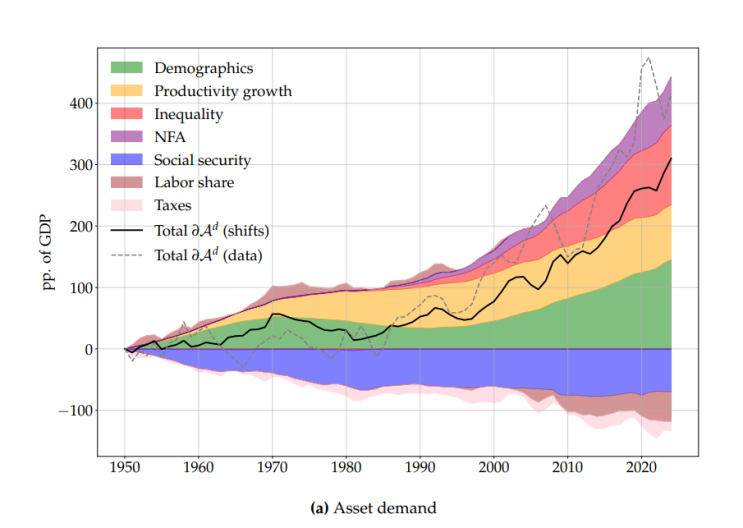
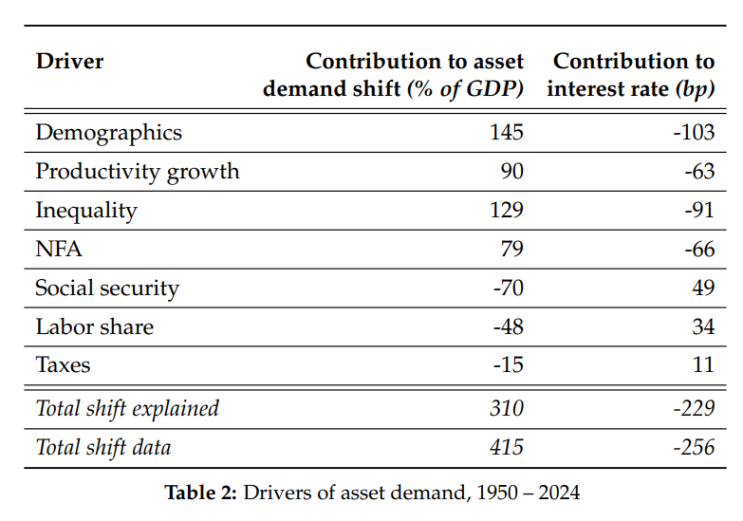
출처: Auclert·Malmberg·Rognlie·Straub, 「The Race Between Asset Supply and Asset Demand」, 2025년 8월.
하지만 여기서 “앞으로 자산 가격은 오를 일만 남았다”는 결론이 나오지는 않아요. 고령화는 자산 수요뿐 아니라 연금·의료 지출도 늘릴 수 있어요. 이를 충당하려고 정부가 더 많은 부채를 발행하면 자산 공급도 늘어나죠. 연구는 이 두 흐름과 재정 조정을 함께 살펴봐요.
돈의 총액이 같아도 분포가 달라지면 달라져요
열 명이 사는 마을에 총 1,000만 원이 있다고 가정해볼게요. 각자의 생활비는 50만 원으로 같고, 남는 돈만 투자한다고 해요.
열 명이 100만 원씩 가진 경우: 각자 투자할 수 있는 돈은 50만 원이에요.
여덟 명이 50만 원씩, 두 명이 300만 원씩 가진 경우: 여덟 명에게는 여유가 없고, 두 명에게는 각각 250만 원이 남아요.
두 경우 모두 생활비를 빼고 남은 돈의 합계는 500만 원이에요. 다만 한 사람이 동원할 수 있는 금액은 50만 원에서 250만 원으로 달라져요. 어떤 자산에 누가 입찰할 수 있는지가 바뀔 수 있는 거죠. 이것만으로 자산 가격이 다섯 배 오른다고 계산할 수는 없어요.
자산 가격을 이해하려면 돈이 얼마나 풀렸는지와 함께 그 돈을 누가 보유하고 있는지, 무엇을 사려 하는지, 공급은 어떻게 늘어나는지를 나란히 살펴봐야 해요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관