ELB, ELT, ELD, ELF, ELW
DL-과 EL-
DL- /EL- 패밀리엔 또 누가 있는가?
이쪽 패밀리들을 한 번 다 살펴보자. 이제 DL-과 EL-의 차이는 알 터다. 그럼 이제 뒷자리에 붙는 것만 따지자.
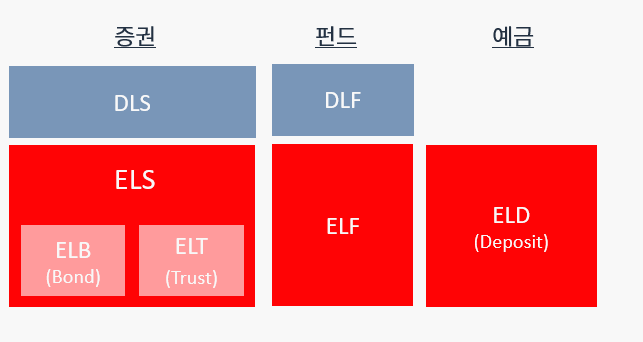
S가 붙으면 증권이다. 그리고 ELS 안에서 ELB와 ELT가 있다.
ELB
ELB는 원금보장형으로 대부분의 자산을 채권으로 매입하는 형태.
ELT
ELT는 그 자체로 특별한 상품이라기 보다는 은행에서 사면 신탁(Trust)계약 형태로 구매하게 되기 때문에 붙은 이름이다.
ELD
ELD는 은행권에서 발행하는 상품으로 이 또한 100% 원금보장을 해준다.
ELF
F가 붙은 것은 펀드다. ELS나 DLS에 투자하는 펀드. 사실 소비자 입장에서는 그냥 ELS/DLS와 매한가지다.
뭐 저렇게 많아보이지만 사실 알아둬야 할 것은 ELS 하나라고 보면 된다. ELF라고 해봤자 결국은 ELS에 투자를 하는 펀드인 거고, ELB,ELD는 원금보장형 ELS라고 생각하면 간단하다. ELT는 ELS를 은행에서 사면 신탁(Trust)계약 형태로 사게 되기 떄문에 붙는 이름일 뿐이다.
ELW
여기에서 따로 다루지 않은 EL- 패밀리가 있는 ELW(주가연계워런트)가 있다. ELW는 일종의 옵션 상품이다. 레버리지가 무척 높기 때문에 리스크가 큰 상품이니, 되도록이면 피하도록 하자.
[CheckPoint]
ELS를 투자하기 전에 생각해야 할 것들
2019년에는 독일 국채 금리와 관련된 DLS이 대규모 손실을 입어서 큰 이슈가 되었습니다. 정기 예금처럼 생각하고 고액을 투자한 이들이 많았던 까닭입니다. 영업직원의 말만 믿고, 그저 수익률만 보고 투자를 한 이들도 적지 않았습니다. 불완전 판매 이슈도 있지만, 이와 별개로 자신의 돈을 들여서 사는 상품에 대해서 제대로 알아보지 않는다는 건, 투자자 스스로도 자성해야 할 부분입니다.
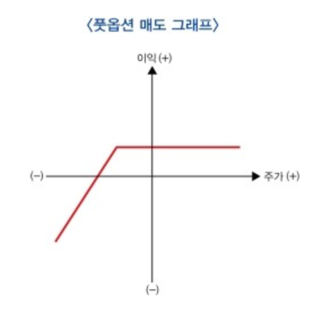
ELS는 기본적으로 비대칭적인 투자 상품입니다. 수익은 한정적이고 손실은 -100%가 될 수 있는 구조라는 뜻입니다. 가장 대표적으로 많이 팔리는 스텝다운 ELS 상품의 수익률 그래프를, 극단적으로 단순화시키면 그 모양새는 풋옵션 매도의 포지션과 비슷합니다.
한마디로 얘기하자면 일정한 수준의 수익을 안정적으로 받을 확률이 많지만, 동시에 비록 작은 확률이라도 손실이 나면 원래 얻기로 되어 있던 수익에 비해 매우 큰 손실이 날 수 있다는 점입니다. 따라서 손실의 발생 확률을 항상 염두에 두어야만 합니다.
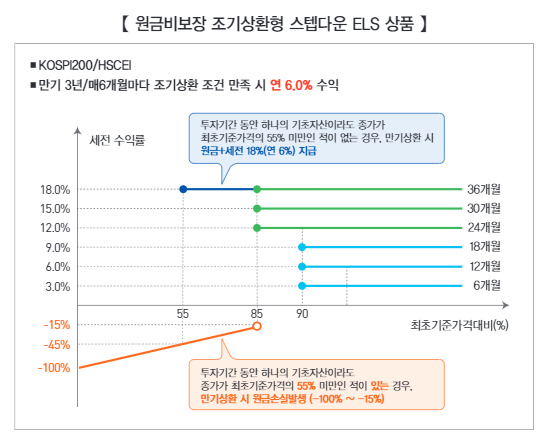
ELS 상품소개서를 살펴보면 기초자산들의 과거 데이터를 이용해서 수익률을 일종이 시뮬레이션을 한 결과들을 보여줍니다. 상환 확률과 손실 확률에 대한 일종의 가이드를 알려주는 것이죠.
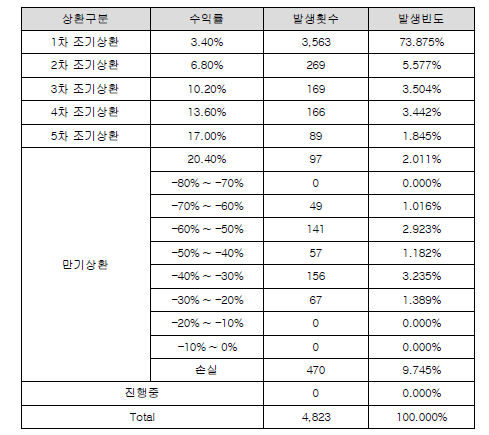
물론 ELS 상품들이 낙인에 접어드는 것은 거의 10년에 한 번 있는 금융 위기 수준의 사태가 발생했을 때인 경우가 많습니다. 하지만, 그럼에도 불구하고 정기 예금 같은 안전 자산이 아니라는 점을 꼭 염두에 두어야 합니다. ELS 또한 투자 자산이기에 자산 배분 차원에서 감당할 수 있는 리스크 수준으로만 투자해야 한다는 뜻입니다.
함께 볼 조건
- 되도록 지수형 ELS만 할 것
- 낙인은 되도록 낮은 것을 할 것.
- 1~2% 더 높은 수익률보다는 안정성을 택할 것.
- 원금 손실의 가능성이 있다는 걸 항상 염두에 둘 것.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관