채권의 리스크
채권의 리스크
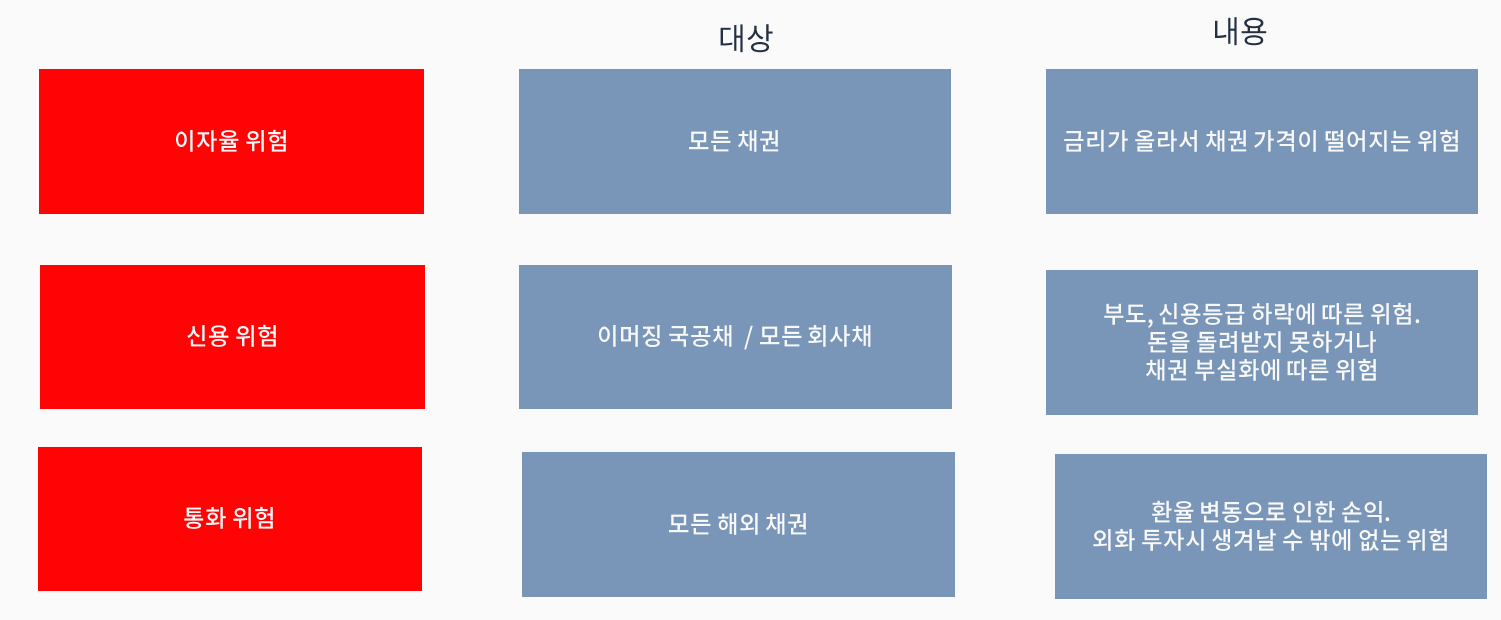
채권의 리스크는 크게 세가지로 나눌 수 있습니다.
이자율 위험
첫 번째, 바로 이자율 위험. 이건 세상의 모든 채권에 해당합니다. 앞에서 설명한 것처럼 기준 금리가 오르면, 기존에 발행된 채권들의 가격은 내려가게 되어 있습니다. 즉 기존에 채권을 가지고 있던 사람들은 매매 차익에서 손실이 발생하게 되는 것입니다.
신용 위험
두 번째는, 신용 위험. 채권은 한 마디로 빚문서입니다. 그런데 돈을 빌려간 사람이 부도가 나거나 파산하면 이자는 둘쨰 치고, 원금까지 떼먹힐 위험이 생겨납니다. 기본적으로 미국 국채 등 몇몇 선진국 국채를 제외한 신흥국 국공채와 회사채들은 이 위험에 노출되어 있다고 봐야 합니다.
환율 위험
세 번째는, 환율 위험. 앞에서 소개한 브라질 국채 같이 해외 채권의 경우 달러 혹은 현지 화폐와의 환율 변동으로 인한 이익과 손실을 고려 해야 합니다.
신용등급과 만기
채권의 특성: 신용등급과 만기
채권의 특성은 신용등급과 만기라는 두 가지 요소에 의해 정해집니다.
신용등급
신용등급은 말 그대로 ‘돈을 갚을 능력이 있는가’에 대한 평가입니다. 앞에서 나온 신용위험을 평가하는 것이죠. 등급이 높을수록 이자수익이 적은 대신 변동성도 적고 안정적입니다. 무디스, S&P 등 신용평가회사 들에서 등급을 매기고 크게는 ‘투자적격’과 ‘투자부적격’ 채권으로 나뉩니다.. 투자부적격이라고 해서 아예 투자가 이루어지지 않는 것은 아니고, 그 만큼 많은 이자를 약속하기 때문에 ‘하이일드 채권’이라는 이름으로 거래가 됩니다.
만기
만기는 ‘몇 년 안’에 갚겠다는 의미입니다. 일반적으로 만기가 길수록 금리도 높고 변동성이 커지게 됩니다. 간단하게 생각해도 누군가에게 일주일 빌려줄 때와 10년 빌려줄 때, 후자가 더 불안할 수밖에 없습니다. 그러니 장기 금리가 단기 금리보다 일반적으로 높습니다. 그리고 만기가 길수록 변동성이 커집니다. 금리가 1% 움직인다면 1년 만기는 수익이 1% 차이가 나지만, 10년 만기라면 1%*10년으로 10배 가까운 차이가 날 수 있기 때문입니다.
아래표는 세계적인 펀드평가사인 모닝스타에서 채권펀드를 분류하는 기준입니다.
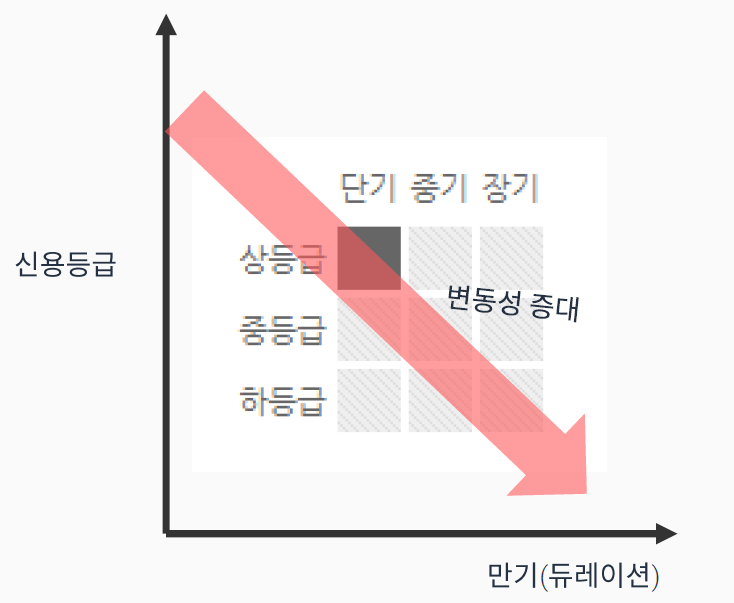
신용등급과 만기에 따른 변동성의 크기는 위와 같다고 생각하시면 좋습니다.
그리고 펀드나 ETF 에서 채권을 기초자산으로 하는 상품들은 아래의 순으로 변동성이 커진다고 생각하면 좋습니다.
국내 채권 < 선진국 국공채 < 선진국 투자적격회사채 < 선진국 하이일드채권 = 신흥국 국채 < 신흥국 하이일드채권
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관