변동성과 레버리지 ETF
기초자산이 내렸는데 하락에 투자하는 상품에서도 손실이 났다면, 계산이 잘못된 걸까요? 레버리지·인버스 상품에서는 그런 일이 생길 수 있어요. 많은 상품이 맞추려는 것은 보유 기간 전체 수익률의 몇 배가 아니라 하루 수익률의 몇 배이기 때문이에요.
이 차이를 이해하려면 방향과 함께 가격이 움직인 경로를 봐야 해요.
변동성은 숫자이면서 투자 경험이기도 해요
변동성은 가격이 얼마나 크게 흔들리는지를 나타내는 지표예요. 모든 위험을 하나로 설명하지는 못하지만, 투자자가 겪는 손실과 의사결정에 큰 영향을 줘요.
비행기를 타고 목적지에 가는 장면을 떠올려보세요. 도착지만 같다고 비행 내내 난기류를 겪는 일이 편해지는 것은 아니죠. 투자도 마찬가지예요. 가격이 크게 출렁이면 버틸 수 있을 것 같던 손실이 실제로는 감당하기 어려울 수 있어요.
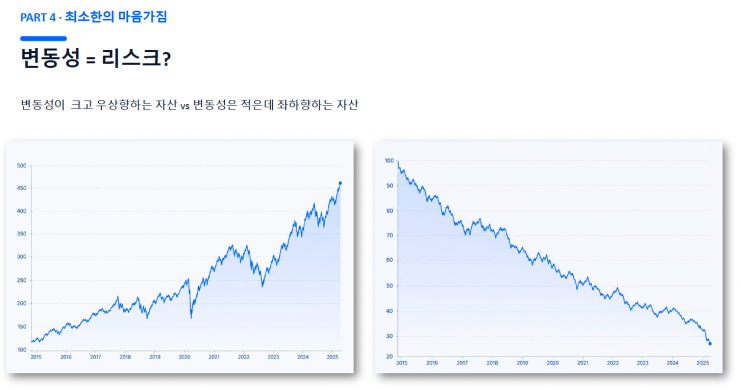
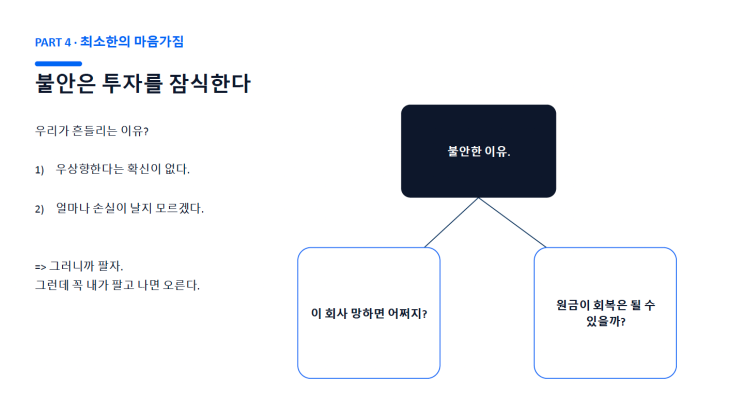
여러 자산에 나눠 투자하면 일부 위험을 줄일 수 있지만, 원금 회복이 보장되지는 않아요. 우량주라는 평가를 받았던 기업도 이후 상황이 달라질 수 있고요. ‘언젠가 오른다’는 믿음만으로 변동성을 견디려 하면 투자 기간이 무한히 길어질 수 있어요.
반대 방향의 상품이 모두 손실일 수도 있어요
2026년 7월에 살펴본 기초자산과 레버리지·인버스 상품의 화면이에요. 여러 날의 시작값과 끝값만 비교하면 한쪽은 반드시 이익이어야 할 것처럼 보이지만, 일간 목표배율을 따르는 상품은 그렇게 계산되지 않아요.
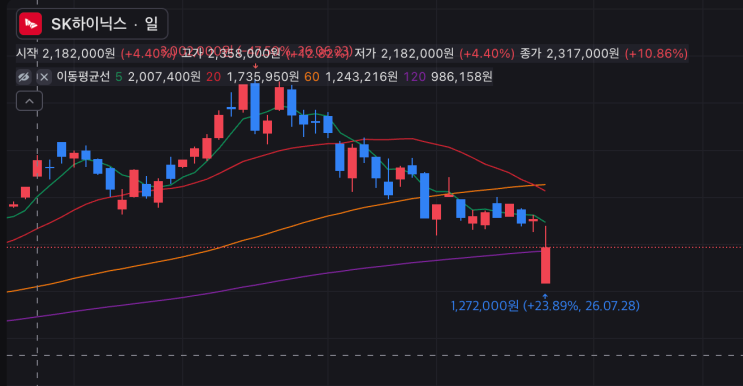
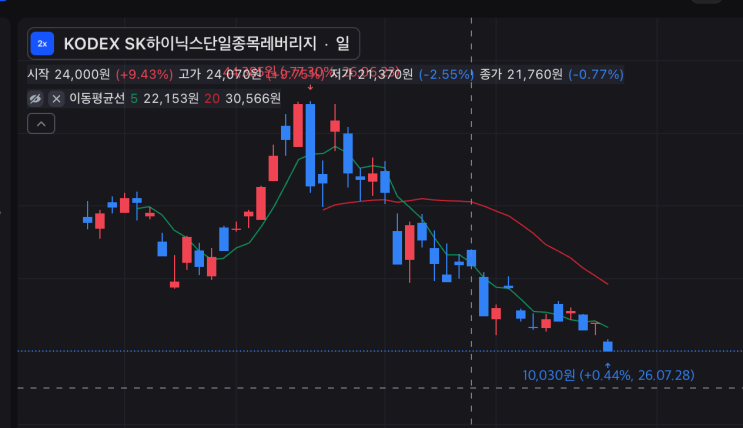
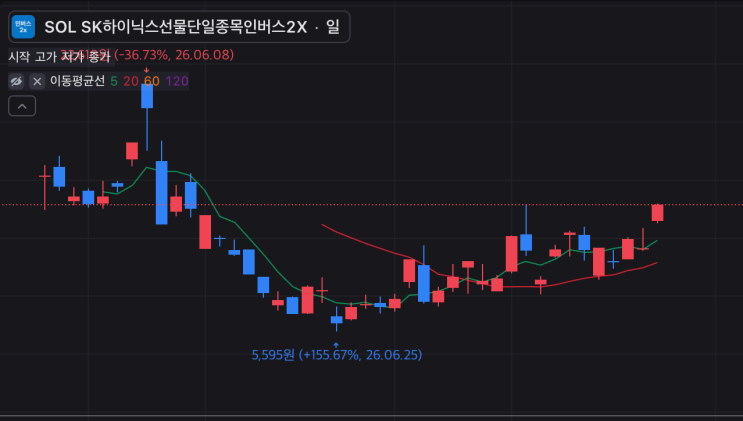
예를 들어 기초자산의 기간 수익률이 −30%라고 해서, 일간 −2배를 추구하는 상품의 같은 기간 수익률이 반드시 +60%가 되는 것은 아니에요. 매일 달라진 자산가치를 바탕으로 다음 날 수익률이 쌓이기 때문이에요. 실제 성과에는 보수와 추적 차이 등도 영향을 줘요.
평균을 내는 것과 돈이 불어나는 것은 달라요
100만 원이 첫해에 60% 오르면 160만 원이에요. 다음 해에 40% 내리면 96만 원이 되고요. 두 수익률의 산술평균은 10%지만, 2년 뒤에는 원금보다 4만 원이 적어요. 연복리 수익률은 약 −2.02%예요.
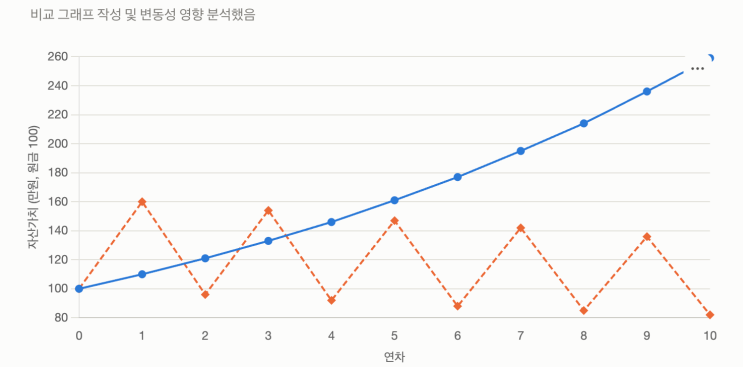
짧게 계산해도 같아요. 100이 20% 올라 120이 된 뒤 20% 내리면 96이에요. 두 번째 등락률은 처음의 100이 아닌 120에 적용돼요. 그래서 내린 비율만큼 다시 오른다고 원금으로 돌아오지는 않아요.
20% 손실 뒤에는 25%의 수익이 필요해요.
40% 손실 뒤에는 약 66.7%의 수익이 필요해요.
50% 손실 뒤에는 100%의 수익이 필요해요.
73% 손실 뒤에는 약 270.4%의 수익이 필요해요.
기초자산이 제자리여도 레버리지는 달라요
비용과 추적 차이를 제외한 2배 상품을 가정해볼게요.
시작: 기초자산과 2배 상품 모두 100이에요.
첫날: 기초자산이 25% 오르면 125, 2배 상품은 50% 올라 150이 돼요.
둘째 날: 기초자산이 20% 내리면 100, 2배 상품은 40% 내려 90이 돼요.
기초자산은 원점으로 돌아왔지만 2배 상품은 10% 손실이에요. 같은 방향으로 꾸준히 움직일 때와 오르내림을 반복할 때의 누적 결과가 다른 거죠. 레버리지 상품의 성과는 방향뿐 아니라 경로에도 달려 있어요.
따라서 ‘가격이 충분히 내렸으니 오래 두면 회복하겠지’라는 생각을 그대로 적용하기는 어려워요. 목표배율의 기준 기간, 가격 경로에 따른 손익, 내가 감당할 손실을 이해한 뒤에야 투자 여부를 판단할 수 있어요. 추가매수 자금이 있다는 것만으로 이 구조적 위험이 없어지는 것도 아니고요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관